Chcesz mądrze pomnażać oszczędności na giełdzie bez ciągłego stresu? Poznaj strategię określaną jako value investing. To długofalowe podejście, w którym kupujesz akcje firm tańszych, niż wskazuje na to ich realna wartość ekonomiczna. Cała metoda opiera się na solidnych liczbach i cierpliwości. Czekasz na moment, w którym rynek wreszcie dostrzeże potencjał wybranej przez Ciebie spółki. W ten sposób minimalizujesz ryzyko i dajesz sobie szansę na solidne zyski.
Value investing: czym jest i skąd się wywodzi?
To klasyczna filozofia rynkowa, którą w latach 20. i 30. ubiegłego wieku stworzyli amerykańscy ekonomiści. Zakłada ona, że giełda bywa kapryśna i często błędnie wycenia stabilne przedsiębiorstwa.
Całe to rewolucyjne podejście zapoczątkowali profesorowie Benjamin Graham oraz David Dodd z Columbia University. Ich pionierskie badania zdefiniowali nowoczesną analizę finansową. Dzięki nim wiemy, jak chronić kapitał przed nagłymi spadkami. To właśnie na tej uczelni narodziła się prosta myśl: akcja to coś więcej niż cyferki na ekranie komputera – to realny udział w działającym biznesie.
Najsłynniejszym uczniem Grahama stał się Warren Buffett. Przekształcił on matematyczną i chłodną teorię swojego mistrza w strategię opartą na ocenie jakości biznesu. Ta zmiana sprawiła, że jego holding inwestycyjny osiągnął kapitalne wyniki finansowe w ciągu kolejnych dekad.
Na czym polega value investing w teorii i codziennej praktyce?
Kiedy kupujesz akcje, stajesz się współwłaścicielem firmy. Nie traktujesz giełdy jak kasyna do spekulacji. Szukasz po prostu sytuacji, w których rynek wycenia dane przedsiębiorstwo znacznie poniżej jego realnego potencjału do zarabiania pieniędzy.
Wyobraź sobie zwykłe zakupy w sklepie. Gdy Twoje ulubione, dobre jakościowo buty trafiają na posezonową wyprzedaż, kupujesz je z uśmiechem na ustach i sporym rabatem. Dokładnie tak samo działasz na giełdzie. Polujesz na solidne spółki, które chwilowo potaniały z mało istotnych powodów.
Cena na giełdzie rzadko pokrywa się z tym, ile biznes jest faktycznie warty. Ludzkie emocje – głównie strach i chciwość – wywołują ogromne wahania kursów. Gdy inni panikują, Ty możesz kupić świetną firmę za ułamek jej wartości.
Sześć filarów inwestowania w wartość
Twój kapitał chroni sześć solidnych zasad, które porządkują każdą decyzję o zakupie akcji. Tworzą one spójny system pozwalający oddzielić niebezpieczną spekulację od świadomego budowania majątku. Droga od czystej matematyki Grahama do jakościowego stylu Buffetta ukształtowało dzisiejszą formę tej strategii. Przyjrzyjmy się bliżej każdemu z tych elementów.
Czym jest wartość wewnętrzna spółki?
To rzeczywista, obiektywna wycena biznesu, którą wyliczasz na podstawie twardych danych finansowych. Istnieje ona niezależnie od tego, co akurat dzieje się na giełdowych wykresach, i służy jako Twój kompas. Pokazuje ona, ile gotówki firma przyniesie w przyszłości. Szacujesz ją, badając bilans, zyski i perspektywy całej branży. Kiedy cena akcji mocno spada poniżej tej granicy, czas na zakupy.
Dlaczego margines bezpieczeństwa chroni Twój kapitał?
Margines bezpieczeństwa to różnica między Twoją wyceną a aktualną ceną na giełdzie. Działa jak poduszka powietrzna, która chroni Cię przed błędami w analizie lub nagłymi kryzysami na świecie. Kupujesz akcje tylko wtedy, gdy dyskonto jest wystarczająco duże. Jeśli wyceniasz jedną akcję na 100 złotych, to celujesz w zakup za 60 złotych. Dzięki temu ewentualne pomyłki w obliczeniach nie zrujnują Twojego portfela.
Margines bezpieczeństwa jest zawsze zależny od zapłaconej ceny. Będzie on duży przy jednej cenie, mały przy innej cenie i całkowicie nieistniejący przy jeszcze wyższej cenie.
Jak połączysz analizę fundamentalną i wskaźniki z wyceną biznesu?
Analiza fundamentalna pozwala podjąć decyzję na bazie faktów, a nie plotek czy emocji. Prześwietlasz sprawozdania finansowe, bilanse i model działania firmy. Dokładnie badasz rachunek zysków i strat oraz przepływy pieniężne. Ocenienie struktury długu i stabilności przychodów uchroni Cię przed wejściem w bankrutującą firmę. W ten sposób sprawdzasz, czy przedsiębiorstwo ma trwałą przewagę nad konkurencją.
Dlaczego potrzebujesz długiego horyzontu czasowego?
Rynek potrzebuje czasu, aby dostrzec swój błąd i odpowiednio wycenić świetną firmę. Na krótką metę giełdą rządzą emocje, ale w dłuższej perspektywie zawsze wygrywają twarde fakty ekonomiczne. Zanim cena zrówna się z realną wartością, miną miesiące lub lata. Spokojne wyczekiwanie uchroni Cię przed nerwowymi ruchami, gdy kurs akcji chwilowo spadnie. Przy okazji dajesz szansę na zadziałanie magii procentu składanego.
Dyscyplina i cierpliwość jako podstawa sukcesu
Bez odpowiedniego nastawienia nawet najlepsza analiza matematyczna nic nie da, gdy na giełdzie wybuchnie panika. Dyscyplina pozwala zignorować rynkowy szum i trzymać się planu. Emocje często zmuszają ludzi do kupowania na samej górce i sprzedawania w dołku. Jeśli trzymasz się twardych zasad, to oprzesz się chciwości podczas wzrostów i strachowi w trakcie spadków. Realizowanie planu krok po kroku wymaga chłodnej kalkulacji.
Dlaczego jakość wygrywa z samą niską ceną?
Nie szukasz byle jakich tanich akcji. Celujesz w stabilne finansowo firmy o mocnej pozycji, które rynek z jakiegoś powodu przecenił. Współczesny inwestor patrzy na zdolność biznesu do generowania stałych zysków i wypłacania dywidend. Solidna firma ze zdrowym bilansem przetrwa zawirowania gospodarcze. Kupując tak dobrą jakość z rabatem, drastycznie ograniczasz ryzyko, że stracisz swoje pieniądze na zawsze.
Jak obliczysz wartość wewnętrzną spółki i po jakie wskaźniki sięgniesz?
Wartość wewnętrzną firmy najczęściej wyliczasz za pomocą modelu zdyskontowanych przepływów pieniężnych (DCF) albo metody mnożników rynkowych. Przy analizie przydadzą się wskaźniki rentowności, zadłużenia, wyceny oraz przepływów gotówkowych.
Metoda DCF (Discounted Cash Flow) zakłada, że wartość przedsiębiorstwa to cała gotówka, jaką wygeneruje ono w przyszłości. Najpierw prognozujesz przyszłe wolne przepływy pieniężne (FCF), a potem sprowadzasz je do dzisiejszej wartości za pomocą stopy dyskontowej, która uwzględnia ryzyko i inflację.
Uproszczony wzór wygląda tak:
Wartość wewnętrzna = Σ [Przepływy pieniężne / (1 + r)ⁿ]
Gdzie symbol r oznacza stopę dyskontową, a n to kolejny rok prognozy.
W codziennej pracy z giełdą korzystasz z zestawu wskaźników fundamentalnych. Oto główne grupy wskaźników, które dobrze przeanalizować przed podjęciem decyzji:
- rentowność: marża netto, ROE (rentowność kapitału własnego), ROA (rentowność aktywów) oraz ROIC (rentowność zainwestowanego kapitału),
- wycena rynkowa: P/E (Cena do Zysku), P/BV (Cena do Wartości Księgowej), EV/EBITDA oraz P/S (Cena do Sprzedaży),
- przepływy i płynność: FCF (Free Cash Flow) oraz przepływy z działalności operacyjnej,
- zadłużenie: Debt/Equity oraz Net Debt/EBITDA,
- wzrost: dynamika przychodów i dynamika zysku na akcję (EPS).
Jeśli firma ma stabilne i przewidywalne wyniki finansowe, model DCF sprawdzi się najlepiej. W przypadku przedsiębiorstw trudniejszych do prześwietlenia, bezpieczniej będzie zastosować mnożniki rynkowe i porównać je z konkurencją z tej samej branży. Sama niska wycena wskaźnikowa nigdy nie gwarantuje bezpiecznej okazji.
Value investing kontra growth investing: różnice, które musisz znać
Inwestorzy stawiający na wartość szukają niedowartościowanych akcji stabilnych przedsiębiorstw. Z kolei zwolennicy wzrostu (growth investing) polują na dynamiczne firmy, które szybko zwiększają przychody i zyski. Inwestorzy wzrostowi akceptują wysokie wyceny rynkowe, ponieważ liczą na szybką ekspansję biznesu.
Jeśli wybierzesz wartość, to Twój portfel zasilą dojrzałe przedsiębiorstwa, które regularnie wypłacają dywidendy. Ich wskaźniki C/Z czy C/WK będą stosunkowo niskie, a głównym celem pozostanie ochrona Twojego kapitału dzięki marginesowi bezpieczeństwa.
Wybór strategii wzrostu wiąże się z akceptacją dużo wyższego ryzyka operacyjnego. Takie spółki rzadko dzielą się zyskiem, bo wolą inwestować każdy grosz w nowe technologie czy przejęcia. Ich wysokie wyceny sprawiają, że nawet małe pogorszenie wyników wywołuje potężne spadki na giełdzie.
Oto najważniejsze różnice między obiema ścieżkami:
- kryterium wyboru: w strategii value szukasz niedowartościowania, a w growth stawiasz na dynamikę ekspansji i innowacje,
- poziom wskaźników: zwolennicy wartości wymagają niskich mnożników, natomiast inwestorzy wzrostowi akceptują wysokie wyceny rynkowe,
- polityka dywidendowa: spółki value często dzielą się zyskiem, z kolei firmy wzrostowe wolą reinwestować zarobione pieniądze,
- poziom ryzyka strat: podejście wartościowe mocniej chroni Twój kapitał, podczas gdy spółki wzrostowe niosą ryzyko gwałtownych tąpnięć kursu.
| Cecha | Inwestowanie w wartość (Value) | Inwestowanie we wzrost (Growth) |
|---|---|---|
| Główny cel | Zakup niedowartościowanych, stabilnych spółek | Zakup firm o wysokiej dynamice rozwoju |
| Wskaźniki (np. C/Z, C/WK) | Niskie | Wysokie |
| Dywidendy | Częste i regularne wypłaty | Brak lub minimalne (reinwestowanie zysków) |
| Profil ryzyka | Niższy dzięki marginesowi bezpieczeństwa | Wyższy ze względu na zmienność wycen |
| Horyzont czasowy | Długoterminowy i cierpliwy | Zależny od tempa ekspansji spółki |
Czy inwestowanie w wartość nadal działa i co osiągnął Warren Buffett?
Tak, ta metoda nadal przynosi świetne rezultaty, choć jej skuteczność ma charakter cykliczny i wymaga od Ciebie cierpliwości. Historia uczy, że spółki o niskich wycenach regularnie pokonują szeroki rynek w perspektywie kilkunastu lat.
Badania naukowe potwierdzają istnienie zjawiska, które badacze określają jako historyczna premia za wartość (Value Premium). Analizy rynku amerykańskiego z lat 1926-2007 pokazują, że portfele oparte na niskich wycenach dawały wyższe średnioroczne stopy zwrotu niż indeksy wzrostowe. Nawet gdy nadchodzi moda na spółki technologiczne, premia ta po jakimś czasie wraca.
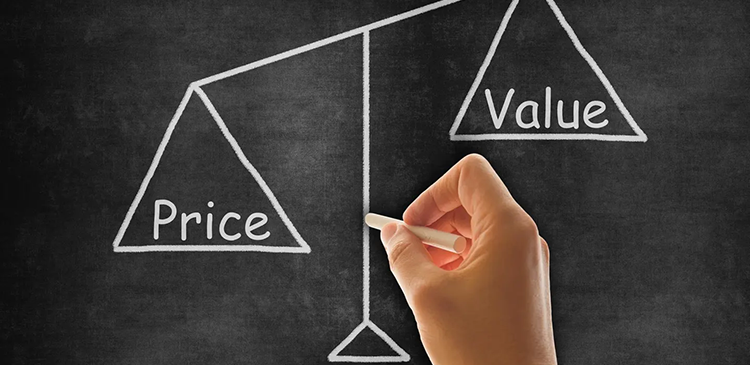
Najlepszym dowodem na skuteczność tej filozofii pozostaje sukces konglomeratu Berkshire Hathaway, którym zarządza Warren Buffett. Jego firma systematycznie pokonywała indeks S&P 500 przez ostatnie pięćdziesiąt lat. Buffett udowodnił, że spokojna selekcja solidnych biznesów skutecznie chroni majątek przed inflacją i krachami. Słynne słowa tego wybitnego praktyka idealnie to podsumowują, kiedy mówi, że cena jest tym, co płacisz. Wartość jest tym, co otrzymujesz.
Czym jest giełdowa pułapka wartości i jak jej unikniesz?
Czasami akcje wyglądają na bardzo tanie, ale niska cena kryje poważne, strukturalne problemy biznesu. To zjawisko nazywamy pułapką wartości. Taka spółka wcale nie jest okazją, tylko firmą, która powoli tonie.
Wielu inwestorów łapie się na niskie wskaźniki Cena do Zysku, bo zapominają sprawdzić, dlaczego są one tak niskie. Spadek kursu często wynika z utraty rynku, przestarzałej technologii albo kiepskich decyzji zarządu. Kupując takie akcje, ryzykujesz bezpowrotną utratę oszczędności, bo cena może nigdy nie wrócić do dawnych poziomów.
Aby ominąć te rafy, musisz dokładnie prześwietlić kondycję firmy. Poniższa lista ułatwi Ci odróżnienie prawdziwej okazji od pułapki:
- analiza stabilności przychodów: sprawdź, czy spadek ceny akcji nie idzie w parze z ucieczką klientów,
- poziom zadłużenia: unikaj tanich firm ze zbyt wysokim wskaźnikiem długu netto do EBITDA,
- generowanie gotówki: upewnij się, że firma stale wypracowuje dodatnie wolne przepływy pieniężne (FCF),
- katalizator zmian: poszukaj dowodów, że spółka ma realny plan naprawczy lub nowy produkt, który poprawi jej wyniki.
Dla kogo inwestowanie w wartość będzie najlepszym wyborem?
Ta metoda sprawdzi się u Ciebie, jeśli masz w sobie duże pokłady cierpliwości, patrzysz na rynek długoterminowo i potrafisz zachować spokój podczas giełdowych zawirowań. Przygotuj się na to, że będziesz samodzielnie analizować raporty finansowe i wyciągać wnioski z liczb.
Zrezygnuj z tej drogi, jeśli szukasz szybkich zysków albo lubisz czystą, giełdową spekulację. Sukces w inwestowaniu w wartość wymaga chłodnej głowy i ignorowania tego, co w danym momencie krzyczy tłum na giełdowych forach. Budowanie majątku w ten sposób trwa dość długo, ale to sprawdzony historycznie proces.
FAQ – najczęściej zadawane pytania o value investing
Oto szybkie odpowiedzi na najpopularniejsze pytania o zasady, historię i praktyczne wykorzystanie tej strategii. Pomogą Ci one uporządkować zdobytą wiedzę.
Kim byli pierwsi twórcy metody value investing na świecie?
Pionierami tego podejścia byli profesorowie Benjamin Graham oraz David Dodd z Columbia University. Ich kultowa książka „Security Analysis”, wydana w 1934 roku, stworzyła podwaliny pod nowoczesną analizę fundamentalną.
Co to jest margines bezpieczeństwa w ujęciu Benjamina Grahama?
To kupowanie akcje po cenie znacznie niższej niż ich realna wartość wewnętrzna. Taka różnica działa jak bezpieczny bufor, który chroni Cię przed błędami w wycenie lub nagłymi problemami wewnątrz spółki.
Czym różni się klasyczny value investing od growth investing?
Inwestowanie w wartość polega na szukaniu stabilnych, tanich firm z dużym dyskontem. Z kolei growth investing stawia na spółki o ogromnej dynamice wzrostu, nawet jeśli ich obecna cena rynkowa wydaje się wysoka.
Co to jest model DCF w analizie fundamentalnej?
To dochodowa metoda wyceny, dzięki której wyliczasz wartość wewnętrzną spółki na podstawie jej przyszłych przepływów pieniężnych. Przepływy te sprowadzasz do dzisiejszej wartości, stosując odpowiednio dobraną stopę dyskontową.
Czy niski wskaźnik C/Z zawsze oznacza okazję inwestycyjną?
Nie, niski wskaźnik Cena do Zysku bywa ostrzeżeniem przed poważnymi problemami biznesowymi. Taką sytuację nazywamy pułapką wartości, ponieważ niska cena akcji odzwierciedla kurczący się i tracący rynek biznes.


Poszukujesz agencji SEO w celu wypozycjonowania swojego serwisu? Skontaktujmy się!

Paweł Cengiel
Cechuję się holistycznym podejściem do SEO, tworzę i wdrażam kompleksowe strategie, które odpowiadają na konkretne potrzeby biznesowe. W pracy stawiam na SEO oparte na danych (Data-Driven SEO), jakość i odpowiedzialność. Największą satysfakcję daje mi dobrze wykonane zadanie i widoczny postęp – to jest mój „drive”.
Wykorzystuję narzędzia oparte na sztucznej inteligencji w procesie analizy, planowania i optymalizacji działań SEO. Z każdym dniem AI wspiera mnie w coraz większej liczbie wykonywanych czynności i tym samym zwiększa moją skuteczność.